Domain einzelfundamente.de kaufen?
Wir ziehen mit dem Projekt
einzelfundamente.de um.
Sind Sie am Kauf der Domain
einzelfundamente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einzelfundamente.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **


Ähnliche Suchbegriffe für Estg
Top-Angebote
Produkte zum Begriff Estg:
-
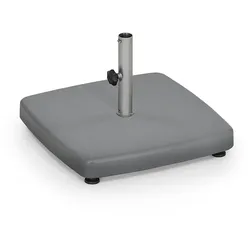
Weishäupl Bodenplatte Beton 75 kgSchirmständer aus dunkelgrau durchgefärbtem Beton (eisenarmiert) mit Doppelhülse (Edelstahl). Die Ständer werden zerlegt geliefert. Gewicht: 75 kgHülsen-ø: 54 mmPlattenmaß: 70 x 70 x 7 cm cmSchirmmodell: Trendschirm: Ø 400, 300 x 300, 350 x 350 cm, Klassiker: 260 x 350, 300 x 300 cm, Teakschirm: 300 x 300 cm688,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
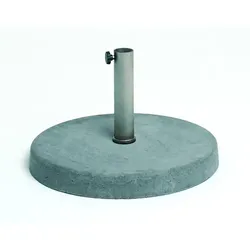
Weishäupl Bodenplatte Beton 35 kgSchirmständer aus dunkelgrau durchgefärbtem Beton (eisenarmiert) mit Doppelhülse (Edelstahl). Die Ständer werden zerlegt geliefert. Gewicht: 35 kgHülsen-ø: 40 mmPlattenmaß: 50 x 50 6 cmSchirmmodell: Klassik Ø 210, Ø 250, 150 x 200, 190 x 190, 210 x 210 cm, Pagode: Ø 240 cm565,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weishäupl Klassiker Bodenplatte Beton 75kg#html-body [data-pb-style=ST2VAEM]{justify-content:flex-start;display:flex;flex-direction:column;background-position:left top;background-size:cover;background-repeat:no-repeat;background-attachment:scroll}Schirmständer aus dunkelgrau durchgefärbtem Beton (eisenarmiert) mit abnehmbaren Tragegriffen und Edelstahlhülse zum Aufschrauben. Gewicht: 75 kgHülsen-ø: 54mm / 62mm / 64mm (abhängig von Schirmauswahl)Plattenmaß: 70cmø x 8cm405,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ratgeber für den TiefbauRatgeber für den Tiefbau , Der Ratgeber für den Tiefbau ist ein effektives Nachschlagewerk für den Praktiker auf der Baustelle. Rund um die Tätigkeits- und Aufgabenbereiche des Vorarbeiters, Werkpoliers und Geprüften Poliers in allen Bereichen des Tiefbaus und des Bauleiters bietet das Werk schnell und qualifiziert Informationen für die Planung und Ausführung auf der Baustelle - es gibt wertvolle Hinweise bei den unterschiedlichsten Problemstellungen im »Baustellenalltag«. Gleichzeitig ist das Buch eine Unterstützung für Personen, die sich in den Bildungszentren der Branche in Aufstiegslehrgängen weiterentwickeln wollen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 10., aktualisierte Auflage, Erscheinungsjahr: 20231206, Produktform: Kartoniert, Redaktion: Garstka, Bernd, Auflage: 24010, Auflage/Ausgabe: 10., aktualisierte Auflage, Keyword: Abrechnung; Arbeitsrecht; Arbeitssicherheit; Arbeitsvorbereitung; Aufmaß; Bauberichtswesen; Baubetrieb; Bauleiter; Baumaschine; Baumaschinen; Baustellen; Baustoffe; Gleisbau; Grundbau; Kanalbau; Konstruktion; Leitungstiefbau; Menschenführung; Sanierung; Sicherheit; Sicherung; Straßen- und Verkehrsflächen; Straßenbau; Straßenbaustoff; Straßenbaustoffe; Tiefbau; Umweltschutz; Verkehrsfläche; Verkehrssicherung; Vermessungskunde, Fachschema: Bau / Tiefbau~Tiefbau, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 148, Höhe: 31, Gewicht: 730, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **


Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Estg:
-
Weishäupl Bodenplatte Beton 55 kgSchirmständer aus dunkelgrau durchgefärbtem Beton (eisenarmiert) mit Doppelhülse (Edelstahl). Die Ständer werden zerlegt geliefert. Gewicht: 55 kgHülsen-ø: 62 mmPlattenmaß: 60 x 60 x 7 cmSchirmmodell: Aluschirm: Ø 350 cm612,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weishäupl Klassiker Bodenplatte Beton 55kg#html-body [data-pb-style=GW0NVW9]{justify-content:flex-start;display:flex;flex-direction:column;background-position:left top;background-size:cover;background-repeat:no-repeat;background-attachment:scroll}Schirmständer aus dunkelgrau durchgefärbtem Beton (eisenarmiert) mit Edelstahlhülse zum Aufschrauben. Gewicht: 55 kgHülsen-ø: 40mm / 50mm / 54mm / 62mm (abhängig von Schirmauswahl)Plattenmaß: 60ø x 7320,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weishäupl Bodenplatte Beton 75 kgSchirmständer aus dunkelgrau durchgefärbtem Beton (eisenarmiert) mit Doppelhülse (Edelstahl). Die Ständer werden zerlegt geliefert. Gewicht: 75 kgHülsen-ø: 54 mmPlattenmaß: 70 x 70 x 7 cm cmSchirmmodell: Trendschirm: Ø 400, 300 x 300, 350 x 350 cm, Klassiker: 260 x 350, 300 x 300 cm, Teakschirm: 300 x 300 cm688,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weishäupl Bodenplatte Beton 35 kgSchirmständer aus dunkelgrau durchgefärbtem Beton (eisenarmiert) mit Doppelhülse (Edelstahl). Die Ständer werden zerlegt geliefert. Gewicht: 35 kgHülsen-ø: 40 mmPlattenmaß: 50 x 50 6 cmSchirmmodell: Klassik Ø 210, Ø 250, 150 x 200, 190 x 190, 210 x 210 cm, Pagode: Ø 240 cm565,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für Estg
-
Weishäupl Klassiker Bodenplatte Beton 75kg#html-body [data-pb-style=ST2VAEM]{justify-content:flex-start;display:flex;flex-direction:column;background-position:left top;background-size:cover;background-repeat:no-repeat;background-attachment:scroll}Schirmständer aus dunkelgrau durchgefärbtem Beton (eisenarmiert) mit abnehmbaren Tragegriffen und Edelstahlhülse zum Aufschrauben. Gewicht: 75 kgHülsen-ø: 54mm / 62mm / 64mm (abhängig von Schirmauswahl)Plattenmaß: 70cmø x 8cm405,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ratgeber für den TiefbauRatgeber für den Tiefbau , Der Ratgeber für den Tiefbau ist ein effektives Nachschlagewerk für den Praktiker auf der Baustelle. Rund um die Tätigkeits- und Aufgabenbereiche des Vorarbeiters, Werkpoliers und Geprüften Poliers in allen Bereichen des Tiefbaus und des Bauleiters bietet das Werk schnell und qualifiziert Informationen für die Planung und Ausführung auf der Baustelle - es gibt wertvolle Hinweise bei den unterschiedlichsten Problemstellungen im »Baustellenalltag«. Gleichzeitig ist das Buch eine Unterstützung für Personen, die sich in den Bildungszentren der Branche in Aufstiegslehrgängen weiterentwickeln wollen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 10., aktualisierte Auflage, Erscheinungsjahr: 20231206, Produktform: Kartoniert, Redaktion: Garstka, Bernd, Auflage: 24010, Auflage/Ausgabe: 10., aktualisierte Auflage, Keyword: Abrechnung; Arbeitsrecht; Arbeitssicherheit; Arbeitsvorbereitung; Aufmaß; Bauberichtswesen; Baubetrieb; Bauleiter; Baumaschine; Baumaschinen; Baustellen; Baustoffe; Gleisbau; Grundbau; Kanalbau; Konstruktion; Leitungstiefbau; Menschenführung; Sanierung; Sicherheit; Sicherung; Straßen- und Verkehrsflächen; Straßenbau; Straßenbaustoff; Straßenbaustoffe; Tiefbau; Umweltschutz; Verkehrsfläche; Verkehrssicherung; Vermessungskunde, Fachschema: Bau / Tiefbau~Tiefbau, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 148, Höhe: 31, Gewicht: 730, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rill, Georg: Technische Mechanik I Statik für DummiesTechnische Mechanik I Statik für Dummies , Dieses Buch wurde bewusst kurz gehalten. Es deckt dennoch die Lehrinhalte »Technische Mechanik: Statik« ab, wie sie in der Regel in Bachelor-Studiengängen technischer Fachrichtungen vermittelt werden. Der Stoff wird überwiegend an Hand von Beispielen dargestellt. Am Ende jedes Kapitels laden Übungen zum Selbststudium ein. Und wem das noch nicht reicht, der findet für die Prüfungsvorbereitung noch ein Extra-Kapitel mit Übungen. Dieses Buch liefert Studierenden alles, was sie für die Statik-Prüfung brauchen. , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Erscheinungsjahr: 20190612, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Rill, Georg, Seitenzahl/Blattzahl: 389, Keyword: Anfänger; Bauingenieur- u. Bauwesen; Bauphysik; Buch; Dynamik; Einführung; Einstieg; FestkörperIngenieurswissenschaften; Maschinenbau, Fachschema: Körper (physikalisch) / Festkörper~Mechanik~Bauberuf / Bauingenieur~Bauingenieur~Ingenieur / Bauingenieur~Bau / Bautechnik~Bautechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Festkörpermechanik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 241, Breite: 176, Höhe: 22, Gewicht: 680, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weishäupl Bodenplatte Beton 55 kgSchirmständer aus dunkelgrau durchgefärbtem Beton (eisenarmiert) mit Doppelhülse (Edelstahl). Die Ständer werden zerlegt geliefert. Gewicht: 55 kgHülsen-ø: 54 mmPlattenmaß: 60 x 60 x 7 cmSchirmmodell: Teakschirm: Ø 250, Ø 300, Ø 350, 250 × 250 cm, Klassiker: Ø 300, Ø 350, 220 × 300, 250 × 250 cm, Trendschirm: Ø 350, 250 x 250 cm612,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.