Domain einzelfundamente.de kaufen?
Wir ziehen mit dem Projekt
einzelfundamente.de um.
Sind Sie am Kauf der Domain
einzelfundamente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einzelfundamente.de kaufen?
Wann Vollkostenrechnung?
Die Vollkostenrechnung wird in der Regel eingesetzt, wenn Unternehmen einen umfassenden Überblick über ihre Kostenstruktur erhalten möchten. Sie eignet sich besonders gut für langfristige Entscheidungen, da sie alle Kosten berücksichtigt, sowohl fixe als auch variable. Zudem ermöglicht sie eine genaue Kalkulation von Verkaufspreisen, da sie alle Kosten auf einzelne Produkte oder Dienstleistungen umlegt. Unternehmen, die eine genaue Kostenkontrolle anstreben oder komplexe Produktionsprozesse haben, profitieren ebenfalls von der Vollkostenrechnung. Letztendlich ist die Frage 'Wann Vollkostenrechnung?' also abhängig von den individuellen Bedürfnissen und Zielen eines Unternehmens. **
Was bringt die Vollkostenrechnung?
Die Vollkostenrechnung ermöglicht es Unternehmen, alle Kosten, sowohl fixe als auch variable, bei der Preisgestaltung ihrer Produkte oder Dienstleistungen zu berücksichtigen. Dadurch können sie sicherstellen, dass sie langfristig profitabel arbeiten und ihre Kosten angemessen decken. Zudem hilft die Vollkostenrechnung dabei, die Rentabilität einzelner Produkte oder Produktlinien zu analysieren und gegebenenfalls Anpassungen vorzunehmen. Sie bietet somit eine wichtige Grundlage für strategische Entscheidungen im Unternehmen. Letztendlich trägt die Vollkostenrechnung dazu bei, die finanzielle Stabilität und Wettbewerbsfähigkeit eines Unternehmens langfristig zu sichern. **


Ähnliche Suchbegriffe für Vollkostenrechnung
Top-Angebote
Produkte zum Begriff Vollkostenrechnung:
-
Weishäupl Bodenplatte Beton 75 kgSchirmständer aus dunkelgrau durchgefärbtem Beton (eisenarmiert) mit Doppelhülse (Edelstahl). Die Ständer werden zerlegt geliefert. Gewicht: 75 kgHülsen-ø: 64 mmPlattenmaß: 70 x 70 x 7 cm cmSchirmmodell: Klassiker: Ø 400, Ø 450, 300 x 400, 350 x 350 cm, Teakschirm: Ø 400, Ø 450, 350 x 350 cm688,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ratgeber für den TiefbauRatgeber für den Tiefbau , Der Ratgeber für den Tiefbau ist ein effektives Nachschlagewerk für den Praktiker auf der Baustelle. Rund um die Tätigkeits- und Aufgabenbereiche des Vorarbeiters, Werkpoliers und Geprüften Poliers in allen Bereichen des Tiefbaus und des Bauleiters bietet das Werk schnell und qualifiziert Informationen für die Planung und Ausführung auf der Baustelle - es gibt wertvolle Hinweise bei den unterschiedlichsten Problemstellungen im »Baustellenalltag«. Gleichzeitig ist das Buch eine Unterstützung für Personen, die sich in den Bildungszentren der Branche in Aufstiegslehrgängen weiterentwickeln wollen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 10., aktualisierte Auflage, Erscheinungsjahr: 20231206, Produktform: Kartoniert, Redaktion: Garstka, Bernd, Auflage: 24010, Auflage/Ausgabe: 10., aktualisierte Auflage, Keyword: Abrechnung; Arbeitsrecht; Arbeitssicherheit; Arbeitsvorbereitung; Aufmaß; Bauberichtswesen; Baubetrieb; Bauleiter; Baumaschine; Baumaschinen; Baustellen; Baustoffe; Gleisbau; Grundbau; Kanalbau; Konstruktion; Leitungstiefbau; Menschenführung; Sanierung; Sicherheit; Sicherung; Straßen- und Verkehrsflächen; Straßenbau; Straßenbaustoff; Straßenbaustoffe; Tiefbau; Umweltschutz; Verkehrsfläche; Verkehrssicherung; Vermessungskunde, Fachschema: Bau / Tiefbau~Tiefbau, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 148, Höhe: 31, Gewicht: 730, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rill, Georg: Technische Mechanik I Statik für DummiesTechnische Mechanik I Statik für Dummies , Dieses Buch wurde bewusst kurz gehalten. Es deckt dennoch die Lehrinhalte »Technische Mechanik: Statik« ab, wie sie in der Regel in Bachelor-Studiengängen technischer Fachrichtungen vermittelt werden. Der Stoff wird überwiegend an Hand von Beispielen dargestellt. Am Ende jedes Kapitels laden Übungen zum Selbststudium ein. Und wem das noch nicht reicht, der findet für die Prüfungsvorbereitung noch ein Extra-Kapitel mit Übungen. Dieses Buch liefert Studierenden alles, was sie für die Statik-Prüfung brauchen. , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Erscheinungsjahr: 20190612, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Rill, Georg, Seitenzahl/Blattzahl: 389, Keyword: Anfänger; Bauingenieur- u. Bauwesen; Bauphysik; Buch; Dynamik; Einführung; Einstieg; FestkörperIngenieurswissenschaften; Maschinenbau, Fachschema: Körper (physikalisch) / Festkörper~Mechanik~Bauberuf / Bauingenieur~Bauingenieur~Ingenieur / Bauingenieur~Bau / Bautechnik~Bautechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Festkörpermechanik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 241, Breite: 176, Höhe: 22, Gewicht: 680, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
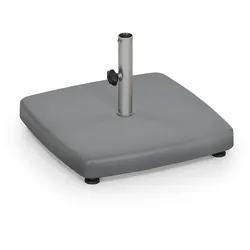
Weishäupl Bodenplatte Beton 75 kgSchirmständer aus dunkelgrau durchgefärbtem Beton (eisenarmiert) mit Doppelhülse (Edelstahl). Die Ständer werden zerlegt geliefert. Gewicht: 75 kgHülsen-ø: 54 mmPlattenmaß: 70 x 70 x 7 cm cmSchirmmodell: Trendschirm: Ø 400, 300 x 300, 350 x 350 cm, Klassiker: 260 x 350, 300 x 300 cm, Teakschirm: 300 x 300 cm688,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was gehört zur Vollkostenrechnung?
Zur Vollkostenrechnung gehören alle Kosten, die bei der Produktion eines Produktes oder der Erbringung einer Dienstleistung anfallen. Dazu zählen sowohl fixe Kosten wie Miete, Gehälter und Abschreibungen, als auch variable Kosten wie Materialkosten und Energiekosten. Auch Gemeinkosten, die nicht direkt einem Produkt zugeordnet werden können, werden in der Vollkostenrechnung berücksichtigt. Ziel ist es, alle Kosten transparent zu machen und in die Preisgestaltung einzubeziehen, um langfristig rentable Entscheidungen treffen zu können. Letztendlich ermöglicht die Vollkostenrechnung eine umfassende Kostenanalyse und eine realistische Kalkulation der Produktionskosten. **
-
Wann Vollkostenrechnung und Teilkostenrechnung?
Wann Vollkostenrechnung und Teilkostenrechnung? Die Vollkostenrechnung eignet sich besonders gut für langfristige Entscheidungen, da sie alle Kosten berücksichtigt, sowohl fixe als auch variable Kosten. Sie bietet einen umfassenden Überblick über die Gesamtkosten eines Produkts oder einer Dienstleistung. Die Teilkostenrechnung hingegen fokussiert sich nur auf die variablen Kosten und eignet sich daher besser für kurzfristige Entscheidungen, da sie einen genaueren Einblick in die Kostenstruktur eines Unternehmens ermöglicht. Es ist wichtig, die jeweiligen Stärken und Schwächen der beiden Rechnungsmethoden zu berücksichtigen und sie je nach der konkreten Entscheidungssituation einzusetzen. In vielen Fällen kann es auch sinnvoll sein, beide Methoden zu kombinieren, um ein umfassendes Bild der Kosten zu erhalten. Letztendlich hängt die Wahl zwischen Vollkostenrechnung und Teilkostenrechnung von den spezifischen Anforderungen und Zielen des Unternehmens ab. Es ist wichtig, die richtige Kostenrechnungsmethode entsprechend der jeweiligen Situation auszuwählen, um fundierte Entscheidungen treffen zu können. **
-
Was versteht man unter Vollkostenrechnung?
Was versteht man unter Vollkostenrechnung? Die Vollkostenrechnung ist eine Methode der Kostenrechnung, bei der sämtliche Kosten, sowohl fixe als auch variable, in die Kalkulation einbezogen werden. Dabei werden alle Kosten, die für die Produktion eines Produkts oder die Erbringung einer Dienstleistung anfallen, berücksichtigt. Ziel ist es, einen genauen Überblick über die Gesamtkosten zu erhalten und somit fundierte Entscheidungen in Bezug auf Preise, Produktionsmengen und Rentabilität treffen zu können. Durch die Einbeziehung aller Kosten ermöglicht die Vollkostenrechnung eine realistische Bewertung der Wirtschaftlichkeit eines Unternehmens. **
-
Was gehört alles zur Vollkostenrechnung?
Was gehört alles zur Vollkostenrechnung? Die Vollkostenrechnung umfasst sämtliche Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Dazu zählen sowohl fixe Kosten wie Miete und Gehälter als auch variable Kosten wie Material- und Energiekosten. Auch Gemeinkosten wie Verwaltungskosten oder Abschreibungen fließen in die Vollkostenrechnung ein. Ziel ist es, alle Kosten transparent zu machen und somit eine fundierte Grundlage für die Preisgestaltung und die Unternehmensplanung zu schaffen. **


Kann die Vollkostenrechnung zu falschen Produktentscheidungen führen?
Ja, die Vollkostenrechnung kann zu falschen Produktentscheidungen führen, da sie alle Kosten, sowohl fixe als auch variable, in die Kalkulation einbezieht. Dadurch kann es passieren, dass Produkte mit hohen Fixkosten bevorzugt werden, obwohl sie möglicherweise weniger profitabel sind als Produkte mit niedrigeren Fixkosten aber höheren variablen Kosten. Zudem kann die Vollkostenrechnung dazu führen, dass Produkte mit niedrigeren Stückkosten bevorzugt werden, obwohl sie möglicherweise eine geringere Nachfrage haben. **
Was ist der Unterschied zwischen Vollkostenrechnung und Teilkostenrechnung?
Was ist der Unterschied zwischen Vollkostenrechnung und Teilkostenrechnung? Die Vollkostenrechnung berücksichtigt alle Kosten, sowohl fixe als auch variable, die bei der Herstellung eines Produkts anfallen. Im Gegensatz dazu konzentriert sich die Teilkostenrechnung nur auf die variablen Kosten, während die fixen Kosten als Gemeinkosten behandelt werden. Dadurch liefert die Vollkostenrechnung einen umfassenderen Überblick über die Gesamtkosten, während die Teilkostenrechnung eine detailliertere Analyse der variablen Kosten ermöglicht. Die Wahl zwischen den beiden Methoden hängt von den spezifischen Anforderungen und Zielen des Unternehmens ab. **
Top-Angebote
Produkte zum Begriff Vollkostenrechnung:
-
Weishäupl Bodenplatte Beton 55 kgSchirmständer aus dunkelgrau durchgefärbtem Beton (eisenarmiert) mit Doppelhülse (Edelstahl). Die Ständer werden zerlegt geliefert. Gewicht: 55 kgHülsen-ø: 62 mmPlattenmaß: 60 x 60 x 7 cmSchirmmodell: Aluschirm: Ø 350 cm612,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weishäupl Bodenplatte Beton 75 kgSchirmständer aus dunkelgrau durchgefärbtem Beton (eisenarmiert) mit Doppelhülse (Edelstahl). Die Ständer werden zerlegt geliefert. Gewicht: 75 kgHülsen-ø: 64 mmPlattenmaß: 70 x 70 x 7 cm cmSchirmmodell: Klassiker: Ø 400, Ø 450, 300 x 400, 350 x 350 cm, Teakschirm: Ø 400, Ø 450, 350 x 350 cm688,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ratgeber für den TiefbauRatgeber für den Tiefbau , Der Ratgeber für den Tiefbau ist ein effektives Nachschlagewerk für den Praktiker auf der Baustelle. Rund um die Tätigkeits- und Aufgabenbereiche des Vorarbeiters, Werkpoliers und Geprüften Poliers in allen Bereichen des Tiefbaus und des Bauleiters bietet das Werk schnell und qualifiziert Informationen für die Planung und Ausführung auf der Baustelle - es gibt wertvolle Hinweise bei den unterschiedlichsten Problemstellungen im »Baustellenalltag«. Gleichzeitig ist das Buch eine Unterstützung für Personen, die sich in den Bildungszentren der Branche in Aufstiegslehrgängen weiterentwickeln wollen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 10., aktualisierte Auflage, Erscheinungsjahr: 20231206, Produktform: Kartoniert, Redaktion: Garstka, Bernd, Auflage: 24010, Auflage/Ausgabe: 10., aktualisierte Auflage, Keyword: Abrechnung; Arbeitsrecht; Arbeitssicherheit; Arbeitsvorbereitung; Aufmaß; Bauberichtswesen; Baubetrieb; Bauleiter; Baumaschine; Baumaschinen; Baustellen; Baustoffe; Gleisbau; Grundbau; Kanalbau; Konstruktion; Leitungstiefbau; Menschenführung; Sanierung; Sicherheit; Sicherung; Straßen- und Verkehrsflächen; Straßenbau; Straßenbaustoff; Straßenbaustoffe; Tiefbau; Umweltschutz; Verkehrsfläche; Verkehrssicherung; Vermessungskunde, Fachschema: Bau / Tiefbau~Tiefbau, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 148, Höhe: 31, Gewicht: 730, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Vollkostenrechnung?
Die Vollkostenrechnung wird in der Regel eingesetzt, wenn Unternehmen einen umfassenden Überblick über ihre Kostenstruktur erhalten möchten. Sie eignet sich besonders gut für langfristige Entscheidungen, da sie alle Kosten berücksichtigt, sowohl fixe als auch variable. Zudem ermöglicht sie eine genaue Kalkulation von Verkaufspreisen, da sie alle Kosten auf einzelne Produkte oder Dienstleistungen umlegt. Unternehmen, die eine genaue Kostenkontrolle anstreben oder komplexe Produktionsprozesse haben, profitieren ebenfalls von der Vollkostenrechnung. Letztendlich ist die Frage 'Wann Vollkostenrechnung?' also abhängig von den individuellen Bedürfnissen und Zielen eines Unternehmens. **
-
Was bringt die Vollkostenrechnung?
Die Vollkostenrechnung ermöglicht es Unternehmen, alle Kosten, sowohl fixe als auch variable, bei der Preisgestaltung ihrer Produkte oder Dienstleistungen zu berücksichtigen. Dadurch können sie sicherstellen, dass sie langfristig profitabel arbeiten und ihre Kosten angemessen decken. Zudem hilft die Vollkostenrechnung dabei, die Rentabilität einzelner Produkte oder Produktlinien zu analysieren und gegebenenfalls Anpassungen vorzunehmen. Sie bietet somit eine wichtige Grundlage für strategische Entscheidungen im Unternehmen. Letztendlich trägt die Vollkostenrechnung dazu bei, die finanzielle Stabilität und Wettbewerbsfähigkeit eines Unternehmens langfristig zu sichern. **
-
Was gehört zur Vollkostenrechnung?
Zur Vollkostenrechnung gehören alle Kosten, die bei der Produktion eines Produktes oder der Erbringung einer Dienstleistung anfallen. Dazu zählen sowohl fixe Kosten wie Miete, Gehälter und Abschreibungen, als auch variable Kosten wie Materialkosten und Energiekosten. Auch Gemeinkosten, die nicht direkt einem Produkt zugeordnet werden können, werden in der Vollkostenrechnung berücksichtigt. Ziel ist es, alle Kosten transparent zu machen und in die Preisgestaltung einzubeziehen, um langfristig rentable Entscheidungen treffen zu können. Letztendlich ermöglicht die Vollkostenrechnung eine umfassende Kostenanalyse und eine realistische Kalkulation der Produktionskosten. **
-
Wann Vollkostenrechnung und Teilkostenrechnung?
Wann Vollkostenrechnung und Teilkostenrechnung? Die Vollkostenrechnung eignet sich besonders gut für langfristige Entscheidungen, da sie alle Kosten berücksichtigt, sowohl fixe als auch variable Kosten. Sie bietet einen umfassenden Überblick über die Gesamtkosten eines Produkts oder einer Dienstleistung. Die Teilkostenrechnung hingegen fokussiert sich nur auf die variablen Kosten und eignet sich daher besser für kurzfristige Entscheidungen, da sie einen genaueren Einblick in die Kostenstruktur eines Unternehmens ermöglicht. Es ist wichtig, die jeweiligen Stärken und Schwächen der beiden Rechnungsmethoden zu berücksichtigen und sie je nach der konkreten Entscheidungssituation einzusetzen. In vielen Fällen kann es auch sinnvoll sein, beide Methoden zu kombinieren, um ein umfassendes Bild der Kosten zu erhalten. Letztendlich hängt die Wahl zwischen Vollkostenrechnung und Teilkostenrechnung von den spezifischen Anforderungen und Zielen des Unternehmens ab. Es ist wichtig, die richtige Kostenrechnungsmethode entsprechend der jeweiligen Situation auszuwählen, um fundierte Entscheidungen treffen zu können. **
Ähnliche Suchbegriffe für Vollkostenrechnung
-
Rill, Georg: Technische Mechanik I Statik für DummiesTechnische Mechanik I Statik für Dummies , Dieses Buch wurde bewusst kurz gehalten. Es deckt dennoch die Lehrinhalte »Technische Mechanik: Statik« ab, wie sie in der Regel in Bachelor-Studiengängen technischer Fachrichtungen vermittelt werden. Der Stoff wird überwiegend an Hand von Beispielen dargestellt. Am Ende jedes Kapitels laden Übungen zum Selbststudium ein. Und wem das noch nicht reicht, der findet für die Prüfungsvorbereitung noch ein Extra-Kapitel mit Übungen. Dieses Buch liefert Studierenden alles, was sie für die Statik-Prüfung brauchen. , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Erscheinungsjahr: 20190612, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Rill, Georg, Seitenzahl/Blattzahl: 389, Keyword: Anfänger; Bauingenieur- u. Bauwesen; Bauphysik; Buch; Dynamik; Einführung; Einstieg; FestkörperIngenieurswissenschaften; Maschinenbau, Fachschema: Körper (physikalisch) / Festkörper~Mechanik~Bauberuf / Bauingenieur~Bauingenieur~Ingenieur / Bauingenieur~Bau / Bautechnik~Bautechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Festkörpermechanik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 241, Breite: 176, Höhe: 22, Gewicht: 680, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weishäupl Bodenplatte Beton 75 kgSchirmständer aus dunkelgrau durchgefärbtem Beton (eisenarmiert) mit Doppelhülse (Edelstahl). Die Ständer werden zerlegt geliefert. Gewicht: 75 kgHülsen-ø: 54 mmPlattenmaß: 70 x 70 x 7 cm cmSchirmmodell: Trendschirm: Ø 400, 300 x 300, 350 x 350 cm, Klassiker: 260 x 350, 300 x 300 cm, Teakschirm: 300 x 300 cm688,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weishäupl Bodenplatte Beton 75 kgSchirmständer aus dunkelgrau durchgefärbtem Beton (eisenarmiert) mit Doppelhülse (Edelstahl). Die Ständer werden zerlegt geliefert.Bodenplatten ab 75 kg werden mit zwei aufschraubbaren Tragegriffen geliefert Gewicht: 75 kgHülsen-ø: 54 mmPlattenmaß: 72ø x 8Schirmmodell: Klassik 300x300cm, 260x350cmTeak 300x300 cm405,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weishäupl Bodenplatte Beton 55 kgSchirmständer aus dunkelgrau durchgefärbtem Beton (eisenarmiert) mit Doppelhülse (Edelstahl). Die Ständer werden zerlegt geliefert. Gewicht: 55 kgHülsen-ø: 50 mmPlattenmaß: 60 x 60 x 7 cmSchirmmodell: Basicschirm: Ø 335 cm612,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Vollkostenrechnung?
Was versteht man unter Vollkostenrechnung? Die Vollkostenrechnung ist eine Methode der Kostenrechnung, bei der sämtliche Kosten, sowohl fixe als auch variable, in die Kalkulation einbezogen werden. Dabei werden alle Kosten, die für die Produktion eines Produkts oder die Erbringung einer Dienstleistung anfallen, berücksichtigt. Ziel ist es, einen genauen Überblick über die Gesamtkosten zu erhalten und somit fundierte Entscheidungen in Bezug auf Preise, Produktionsmengen und Rentabilität treffen zu können. Durch die Einbeziehung aller Kosten ermöglicht die Vollkostenrechnung eine realistische Bewertung der Wirtschaftlichkeit eines Unternehmens. **
-
Was gehört alles zur Vollkostenrechnung?
Was gehört alles zur Vollkostenrechnung? Die Vollkostenrechnung umfasst sämtliche Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Dazu zählen sowohl fixe Kosten wie Miete und Gehälter als auch variable Kosten wie Material- und Energiekosten. Auch Gemeinkosten wie Verwaltungskosten oder Abschreibungen fließen in die Vollkostenrechnung ein. Ziel ist es, alle Kosten transparent zu machen und somit eine fundierte Grundlage für die Preisgestaltung und die Unternehmensplanung zu schaffen. **
-
Kann die Vollkostenrechnung zu falschen Produktentscheidungen führen?
Ja, die Vollkostenrechnung kann zu falschen Produktentscheidungen führen, da sie alle Kosten, sowohl fixe als auch variable, in die Kalkulation einbezieht. Dadurch kann es passieren, dass Produkte mit hohen Fixkosten bevorzugt werden, obwohl sie möglicherweise weniger profitabel sind als Produkte mit niedrigeren Fixkosten aber höheren variablen Kosten. Zudem kann die Vollkostenrechnung dazu führen, dass Produkte mit niedrigeren Stückkosten bevorzugt werden, obwohl sie möglicherweise eine geringere Nachfrage haben. **
-
Was ist der Unterschied zwischen Vollkostenrechnung und Teilkostenrechnung?
Was ist der Unterschied zwischen Vollkostenrechnung und Teilkostenrechnung? Die Vollkostenrechnung berücksichtigt alle Kosten, sowohl fixe als auch variable, die bei der Herstellung eines Produkts anfallen. Im Gegensatz dazu konzentriert sich die Teilkostenrechnung nur auf die variablen Kosten, während die fixen Kosten als Gemeinkosten behandelt werden. Dadurch liefert die Vollkostenrechnung einen umfassenderen Überblick über die Gesamtkosten, während die Teilkostenrechnung eine detailliertere Analyse der variablen Kosten ermöglicht. Die Wahl zwischen den beiden Methoden hängt von den spezifischen Anforderungen und Zielen des Unternehmens ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.